Domain druckfühler.de kaufen?
Wir ziehen mit dem Projekt
druckfühler.de um.
Sind Sie am Kauf der Domain
druckfühler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckfühler.de kaufen?
Wer zahlt Pauschalsteuer?
Die Pauschalsteuer wird in der Regel von Unternehmen gezahlt, um bestimmte Einkünfte pauschal zu versteuern, anstatt sie individuell zu versteuern. Dies betrifft vor allem Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne. Die Pauschalsteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Privatpersonen müssen in der Regel keine Pauschalsteuer zahlen, da sie ihre Einkünfte in der Regel individuell versteuern müssen. **
Wer zahlt die Pauschalsteuer?
Die Pauschalsteuer wird in der Regel vom Arbeitgeber gezahlt. Sie wird auf bestimmte Einkommensarten wie beispielsweise Sachbezüge oder geldwerte Vorteile erhoben. Die Höhe der Pauschalsteuer ist festgelegt und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Arbeitnehmer müssen sich in der Regel nicht selbst um die Zahlung der Pauschalsteuer kümmern. Wer letztendlich die Steuerlast trägt, hängt jedoch von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **

Ähnliche Suchbegriffe für Pauschalsteuer
Top-Angebote
Produkte zum Begriff Pauschalsteuer:
-
Risikomanagementsystem für offene Immobilienfonds: Ein ganzheitlicher Ansatz zur Analyse, Steuerung und Kontrolle von Risiken, Taschenbuch von MichaelRisikomanagementsystem Für Offene Immobilienfonds: Ein Ganzheitlicher Ansatz Zur Analyse, Steuerung Und Kontrolle Von Risiken, Taschenbuch Von Michael Siehler, Diplomica Verlag Gmbh, 978-3-8428-8066-5, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
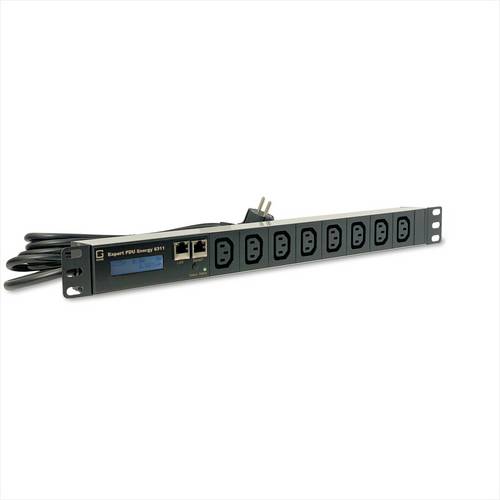
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse von Kennzahlen als Teil eines controlling-orientierten Berichtswesens zur Steuerung und Kontrolle der Produktion, Taschenbuch von DieterAnalyse Von Kennzahlen Als Teil Eines Controlling-orientierten Berichtswesens Zur Steuerung Und Kontrolle Der Produktion, Taschenbuch Von Dieter Buchfelder, Grin, 978-3-8386-0312-4, Seitenanzahl: 13638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs wurde eingeführt, um die Verwaltung und Abrechnung von geringfügig entlohnten Beschäftigungsverhältnissen zu vereinfachen. Durch die Pauschalsteuer wird ein fester Steuersatz auf den Arbeitslohn des Minijobbers angewendet, unabhängig von seinem individuellen Steuersatz. Dies erleichtert es Arbeitgebern, die Abgaben korrekt zu berechnen und abzuführen. Zudem sollen Minijobber durch die Pauschalsteuer entlastet werden, da sie selbst keine Einkommensteuererklärung abgeben müssen. Warum Pauschalsteuer bei Minijob? **
-
Was ist Pauschalsteuer Minijob?
Die Pauschalsteuer im Minijob ist eine vereinfachte Form der Besteuerung für geringfügig entlohnte Beschäftigungen. Dabei wird die Steuer pauschal in Höhe von 2% des Arbeitsentgelts vom Arbeitgeber übernommen. Der Minijobber selbst muss keine weiteren Steuern oder Sozialabgaben zahlen. Diese Regelung soll die Verwaltung vereinfachen und den Minijob attraktiver machen. Die Pauschalsteuer im Minijob gilt für Beschäftigungen, bei denen das monatliche Arbeitsentgelt 450 Euro nicht übersteigt. **
-
Was ist die Pauschalsteuer?
Die Pauschalsteuer ist eine Steuer, die pauschal auf bestimmte Einkommensarten erhoben wird, ohne dass individuelle Steuersätze oder Abzüge berücksichtigt werden. Sie wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen angewendet. Der Steuersatz für die Pauschalsteuer ist in der Regel festgelegt und kann je nach Land variieren. Diese Art der Besteuerung soll die Verwaltung vereinfachen und Steuerhinterziehung erschweren. Allerdings kann die Pauschalsteuer für Steuerzahler mit niedrigeren Einkommen nachteilig sein, da sie nicht von individuellen Steuervorteilen profitieren können. **
-
Was ist ein Pauschalsteuer?
Eine Pauschalsteuer ist eine Steuer, die als fester Prozentsatz auf bestimmte Einkommensarten oder Transaktionen erhoben wird, unabhängig von der Höhe des tatsächlichen Einkommens oder Gewinns. Diese Steuer wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Gewinne aus dem Verkauf von Wertpapieren angewendet. Der Vorteil einer Pauschalsteuer liegt darin, dass sie einfach zu berechnen und zu erheben ist, da keine detaillierte Einkommensprüfung erforderlich ist. Allerdings kann sie für Personen mit niedrigerem Einkommen oder kleineren Kapitalerträgen als ungerecht empfunden werden, da sie möglicherweise einen höheren Prozentsatz ihres Einkommens zahlen müssen als Personen mit höheren Einkommen. **
Wer zahlt Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs wird in der Regel vom Arbeitgeber gezahlt. Diese Pauschalsteuer beträgt pauschal 30 Prozent und umfasst die Steuern sowie die Sozialversicherungsbeiträge des Arbeitnehmers. Der Minijobber selbst muss keine Steuern oder Sozialversicherungsbeiträge zahlen, da diese bereits durch die Pauschalsteuer abgedeckt sind. Somit entlastet die Pauschalsteuer den Minijobber von administrativen Aufgaben und sorgt für eine einfache Abwicklung des Minijobs. **
Was ist Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs ist eine vereinfachte Form der Besteuerung für geringfügig entlohnte Beschäftigungen. Dabei wird ein pauschaler Steuersatz von 2% bzw. 20% (je nach Art des Minijobs) auf das Arbeitsentgelt des Minijobbers erhoben. Diese Pauschalsteuer wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuererklärung abgeben, da die Steuer bereits durch den Arbeitgeber abgeführt wird. Die Pauschalsteuer ermöglicht eine einfache Abwicklung und geringen Verwaltungsaufwand für Arbeitgeber und Arbeitnehmer. **
Top-Angebote
Produkte zum Begriff Pauschalsteuer:
-
Südwind Radon Messgerät Komplettset ? 24h Überwachung ? Taupunktsteuerung ? Funk...Radon Messgerät Südwind - Präzise Raumluftüberwachung Komplettset Das Südwind Radon Messgerät ermöglicht die kontinuierliche Überwachung der Radonkonzentration in Wohnräumen. Es hilft, potenzielle Gesundheitsrisiken durch erhöhte Radonwerte zu erkennen. Dieses Komplettset umfasst eine Taupunktsteuerung und einen Funksensor zur präzisen Erfassung relevanter Raumluftdaten. Ziel ist ein optimiertes und sichereres Raumklima. PRODUKTVORTEILE - UMFASSENDE SICHERHEIT: Überwachung von Radonkonzentration und wichtigen Klimaparametern. - EINFACHE HANDHABUNG: Intuitive Bedienung für schnelle Inbetriebnahme ohne Expertenwissen. - FLEXIBLE PLATZIERUNG: Funksensor erlaubt optimale Positionierung zur präzisen Messwerterfassung. - OPTIMIERTES RAUMKLIMA: Integrierte Taupunktsteuerung zur Vorbeugung von Schimmelbildung und Verbesserung der Luftqualität. - LANGFRISTIGER SCHUTZ: Bietet kontinuierliche Überwachung für nachhaltige Wohnqualität und Gesundheit. TECHNISCHE MERKMALE - Typ: Radon Messgerät - Hersteller: Südwind - Lieferumfang: Komplettset mit Taupunktsteuerung und Funksensor - Funktion: Kontinuierliche Überwachung der Radonkonzentration - Zusatzfunktionen: Erfassung weiterer Klimaparameter, Schimmelprävention HERSTELLER & QUALITÄT Südwind steht für hochwertige Messlösungen. Die Produkte werden unter strengen Qualitätsstandards gefertigt und zeichnen sich durch Präzision und Zuverlässigkeit aus.745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagementsystem für offene Immobilienfonds: Ein ganzheitlicher Ansatz zur Analyse, Steuerung und Kontrolle von Risiken, Taschenbuch von MichaelRisikomanagementsystem Für Offene Immobilienfonds: Ein Ganzheitlicher Ansatz Zur Analyse, Steuerung Und Kontrolle Von Risiken, Taschenbuch Von Michael Siehler, Diplomica Verlag Gmbh, 978-3-8428-8066-5, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Pauschalsteuer?
Die Pauschalsteuer wird in der Regel von Unternehmen gezahlt, um bestimmte Einkünfte pauschal zu versteuern, anstatt sie individuell zu versteuern. Dies betrifft vor allem Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne. Die Pauschalsteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Privatpersonen müssen in der Regel keine Pauschalsteuer zahlen, da sie ihre Einkünfte in der Regel individuell versteuern müssen. **
-
Wer zahlt die Pauschalsteuer?
Die Pauschalsteuer wird in der Regel vom Arbeitgeber gezahlt. Sie wird auf bestimmte Einkommensarten wie beispielsweise Sachbezüge oder geldwerte Vorteile erhoben. Die Höhe der Pauschalsteuer ist festgelegt und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Arbeitnehmer müssen sich in der Regel nicht selbst um die Zahlung der Pauschalsteuer kümmern. Wer letztendlich die Steuerlast trägt, hängt jedoch von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Warum Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs wurde eingeführt, um die Verwaltung und Abrechnung von geringfügig entlohnten Beschäftigungsverhältnissen zu vereinfachen. Durch die Pauschalsteuer wird ein fester Steuersatz auf den Arbeitslohn des Minijobbers angewendet, unabhängig von seinem individuellen Steuersatz. Dies erleichtert es Arbeitgebern, die Abgaben korrekt zu berechnen und abzuführen. Zudem sollen Minijobber durch die Pauschalsteuer entlastet werden, da sie selbst keine Einkommensteuererklärung abgeben müssen. Warum Pauschalsteuer bei Minijob? **
-
Was ist Pauschalsteuer Minijob?
Die Pauschalsteuer im Minijob ist eine vereinfachte Form der Besteuerung für geringfügig entlohnte Beschäftigungen. Dabei wird die Steuer pauschal in Höhe von 2% des Arbeitsentgelts vom Arbeitgeber übernommen. Der Minijobber selbst muss keine weiteren Steuern oder Sozialabgaben zahlen. Diese Regelung soll die Verwaltung vereinfachen und den Minijob attraktiver machen. Die Pauschalsteuer im Minijob gilt für Beschäftigungen, bei denen das monatliche Arbeitsentgelt 450 Euro nicht übersteigt. **
Ähnliche Suchbegriffe für Pauschalsteuer
-
Analyse von Kennzahlen als Teil eines controlling-orientierten Berichtswesens zur Steuerung und Kontrolle der Produktion, Taschenbuch von DieterAnalyse Von Kennzahlen Als Teil Eines Controlling-orientierten Berichtswesens Zur Steuerung Und Kontrolle Der Produktion, Taschenbuch Von Dieter Buchfelder, Grin, 978-3-8386-0312-4, Seitenanzahl: 13638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Pauschalsteuer?
Die Pauschalsteuer ist eine Steuer, die pauschal auf bestimmte Einkommensarten erhoben wird, ohne dass individuelle Steuersätze oder Abzüge berücksichtigt werden. Sie wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen angewendet. Der Steuersatz für die Pauschalsteuer ist in der Regel festgelegt und kann je nach Land variieren. Diese Art der Besteuerung soll die Verwaltung vereinfachen und Steuerhinterziehung erschweren. Allerdings kann die Pauschalsteuer für Steuerzahler mit niedrigeren Einkommen nachteilig sein, da sie nicht von individuellen Steuervorteilen profitieren können. **
-
Was ist ein Pauschalsteuer?
Eine Pauschalsteuer ist eine Steuer, die als fester Prozentsatz auf bestimmte Einkommensarten oder Transaktionen erhoben wird, unabhängig von der Höhe des tatsächlichen Einkommens oder Gewinns. Diese Steuer wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Gewinne aus dem Verkauf von Wertpapieren angewendet. Der Vorteil einer Pauschalsteuer liegt darin, dass sie einfach zu berechnen und zu erheben ist, da keine detaillierte Einkommensprüfung erforderlich ist. Allerdings kann sie für Personen mit niedrigerem Einkommen oder kleineren Kapitalerträgen als ungerecht empfunden werden, da sie möglicherweise einen höheren Prozentsatz ihres Einkommens zahlen müssen als Personen mit höheren Einkommen. **
-
Wer zahlt Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs wird in der Regel vom Arbeitgeber gezahlt. Diese Pauschalsteuer beträgt pauschal 30 Prozent und umfasst die Steuern sowie die Sozialversicherungsbeiträge des Arbeitnehmers. Der Minijobber selbst muss keine Steuern oder Sozialversicherungsbeiträge zahlen, da diese bereits durch die Pauschalsteuer abgedeckt sind. Somit entlastet die Pauschalsteuer den Minijobber von administrativen Aufgaben und sorgt für eine einfache Abwicklung des Minijobs. **
-
Was ist Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs ist eine vereinfachte Form der Besteuerung für geringfügig entlohnte Beschäftigungen. Dabei wird ein pauschaler Steuersatz von 2% bzw. 20% (je nach Art des Minijobs) auf das Arbeitsentgelt des Minijobbers erhoben. Diese Pauschalsteuer wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuererklärung abgeben, da die Steuer bereits durch den Arbeitgeber abgeführt wird. Die Pauschalsteuer ermöglicht eine einfache Abwicklung und geringen Verwaltungsaufwand für Arbeitgeber und Arbeitnehmer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.