Domain druckfühler.de kaufen?
Wir ziehen mit dem Projekt
druckfühler.de um.
Sind Sie am Kauf der Domain
druckfühler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckfühler.de kaufen?
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **

Ähnliche Suchbegriffe für Passivseite
Top-Angebote
Produkte zum Begriff Passivseite:
-
Risikomanagementsystem für offene Immobilienfonds: Ein ganzheitlicher Ansatz zur Analyse, Steuerung und Kontrolle von Risiken, Taschenbuch von MichaelRisikomanagementsystem Für Offene Immobilienfonds: Ein Ganzheitlicher Ansatz Zur Analyse, Steuerung Und Kontrolle Von Risiken, Taschenbuch Von Michael Siehler, Diplomica Verlag Gmbh, 978-3-8428-8066-5, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
-
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **
Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
Top-Angebote
Produkte zum Begriff Passivseite:
-
Südwind Radon Messgerät Komplettset ? 24h Überwachung ? Taupunktsteuerung ? Funk...Radon Messgerät Südwind - Präzise Raumluftüberwachung Komplettset Das Südwind Radon Messgerät ermöglicht die kontinuierliche Überwachung der Radonkonzentration in Wohnräumen. Es hilft, potenzielle Gesundheitsrisiken durch erhöhte Radonwerte zu erkennen. Dieses Komplettset umfasst eine Taupunktsteuerung und einen Funksensor zur präzisen Erfassung relevanter Raumluftdaten. Ziel ist ein optimiertes und sichereres Raumklima. PRODUKTVORTEILE - UMFASSENDE SICHERHEIT: Überwachung von Radonkonzentration und wichtigen Klimaparametern. - EINFACHE HANDHABUNG: Intuitive Bedienung für schnelle Inbetriebnahme ohne Expertenwissen. - FLEXIBLE PLATZIERUNG: Funksensor erlaubt optimale Positionierung zur präzisen Messwerterfassung. - OPTIMIERTES RAUMKLIMA: Integrierte Taupunktsteuerung zur Vorbeugung von Schimmelbildung und Verbesserung der Luftqualität. - LANGFRISTIGER SCHUTZ: Bietet kontinuierliche Überwachung für nachhaltige Wohnqualität und Gesundheit. TECHNISCHE MERKMALE - Typ: Radon Messgerät - Hersteller: Südwind - Lieferumfang: Komplettset mit Taupunktsteuerung und Funksensor - Funktion: Kontinuierliche Überwachung der Radonkonzentration - Zusatzfunktionen: Erfassung weiterer Klimaparameter, Schimmelprävention HERSTELLER & QUALITÄT Südwind steht für hochwertige Messlösungen. Die Produkte werden unter strengen Qualitätsstandards gefertigt und zeichnen sich durch Präzision und Zuverlässigkeit aus.745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagementsystem für offene Immobilienfonds: Ein ganzheitlicher Ansatz zur Analyse, Steuerung und Kontrolle von Risiken, Taschenbuch von MichaelRisikomanagementsystem Für Offene Immobilienfonds: Ein Ganzheitlicher Ansatz Zur Analyse, Steuerung Und Kontrolle Von Risiken, Taschenbuch Von Michael Siehler, Diplomica Verlag Gmbh, 978-3-8428-8066-5, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
-
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
Ähnliche Suchbegriffe für Passivseite
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse von Kennzahlen als Teil eines controlling-orientierten Berichtswesens zur Steuerung und Kontrolle der Produktion, Taschenbuch von DieterAnalyse Von Kennzahlen Als Teil Eines Controlling-orientierten Berichtswesens Zur Steuerung Und Kontrolle Der Produktion, Taschenbuch Von Dieter Buchfelder, Grin, 978-3-8386-0312-4, Seitenanzahl: 13638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
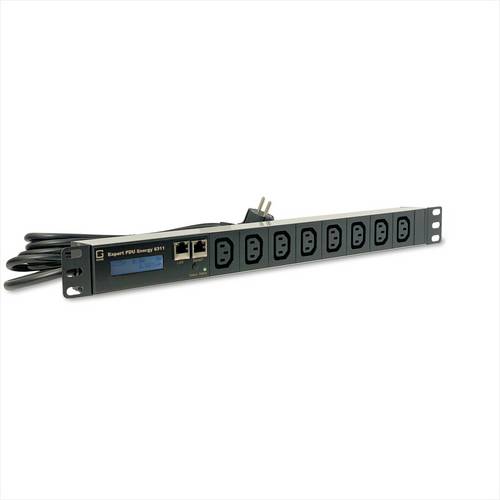
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **
-
Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
-
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.