Domain druckfühler.de kaufen?
Wir ziehen mit dem Projekt
druckfühler.de um.
Sind Sie am Kauf der Domain
druckfühler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckfühler.de kaufen?
Wie beeinflusst die Regulierung des Pflanzenwachstums die landwirtschaftliche Produktion und Erträge?
Die Regulierung des Pflanzenwachstums kann die landwirtschaftliche Produktion und Erträge positiv beeinflussen, indem sie das Wachstum und die Entwicklung der Pflanzen optimiert. Durch gezielte Regulierung können Erträge gesteigert und die Qualität der Ernte verbessert werden. Eine effektive Regulierung des Pflanzenwachstums kann auch dazu beitragen, den Einsatz von Pestiziden und Düngemitteln zu reduzieren, was wiederum die Umweltbelastung verringert. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **


Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaufmännische Steuerung und Kontrolle, Schulbücher von Daniela WalterKaufmännische Steuerung und Kontrolle - das Arbeitsheft mit Aufgaben und Lösungen für die Ausbildung zum Industriekaufmann/zur Industriekauffrau. Du kämpfst dich durch Buchungssätze, Kontenrahmen und Abschlüsse und suchst ein Übungsheft, das nicht nur Aufgaben stellt, sondern auch die Lösungen mitliefert? Du willst dich gezielt auf Klassenarbeiten oder die IHK-Abschlussprüfung vorbereiten - im Unterricht oder im Selbststudium? Dann ist dieses Arbeitsheft genau dafür gemacht. Das Fach Kaufmännische Steuerung und Kontrolle ist in der Ausbildung zum Industriekaufmann/-frau ein zentrales Prüfungsthema und geht deutlich über das Standardwissen anderer kaufmännischer Berufe hinaus. Trotzdem gab es bisher kaum ein Werk, das Theorie, Übungen und Lösungen in einem Heft vereint - diese Lücke schliesst dieses Arbeitsheft. Entwickelt wurde es von der erfahrenen Berufsschullehrerin und IHK-Prüferin Daniela Walter, die es in jahrelanger Arbeit gemeinsam mit ihren eigenen Schülerinnen und Schülern gestaltet und kontinuierlich weiterentwickelt hat. Die Praxis aus vielen Jahren Unterrichtserfahrung und IHK-Prüfungskorrekturen fliesst in jedes der 11 Kapitel mit ein. Das Lernkonzept ist denkbar einfach: QR-Code scannen, Erklärvideo anschauen, im Arbeitsheft mitschreiben, Aufgaben lösen und die Lösungen anschliessend selbst kontrollieren. So bestimmst du dein Lerntempo und deine Lerntiefe selbst. Das Arbeitsheft basiert auf dem Schulkontenrahmen Industrie und begleitet dich durch die gesamte dreijährige Ausbildung - mit klarer Kapitelstruktur, die sich einzeln bearbeiten lässt, egal ob begleitend zum Unterricht, zur Klausurvorbereitung oder zur umfassenden Prüfungsvorbereitung. Da die IHK-Prüfungen bundesweit einheitlich sind, eignet sich dieses Arbeitsheft für Auszubildende aus jedem Bundesland und ist ebenso für Wirtschaftsschulen und Wirtschaftsgymnasien einsetzbar. - 384 Seiten mit Aufgaben und vollständigen Lösungen zur eigenständigen Kontrolle - 11 klar strukturierten Kapiteln.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
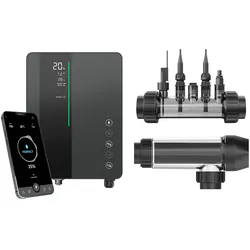
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
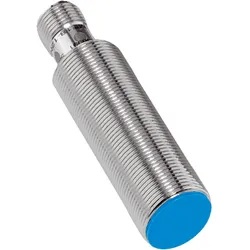
Sick Sensor Induktiv 8mm Erfassung M12/18 PNP (Sensor), ElektronikmodulDer induktive Sensor IME18-08BPSZC0S von Sick ist ein hochpräzises Elektronikmodul, das für verschiedene industrielle Anwendungen konzipiert wurde. Mit einer maximalen Erfassungsreichweite von 8 mm eignet sich dieser Sensor ideal für die berührungslose Objekterkennung. Er arbeitet mit einer Betriebsspannung von 10 bis 30 V und ist für Betriebstemperaturen von -25 °C bis 75 °C ausgelegt, was ihn vielseitig einsetzbar macht. Der Sensor verfügt über einen PNP-Schaltausgang und eine Schaltfrequenz von bis zu 1 kHz, was eine schnelle Reaktion auf erkannte Objekte ermöglicht. Das Gehäuse aus vernickeltem Messing sorgt für eine hohe Robustheit und Langlebigkeit, während die Schutzart IP67 den Sensor vor Staub und Wasser schützt. Die Montage erfolgt bündig, was eine einfache Integration in bestehende Systeme ermöglicht. - Betriebstemperaturbereich von -25 °C bis 75 °C - Schaltfrequenz von bis zu 1 kHz - PNP-Schaltausgang mit Schliesserkontakt - Robustes Gehäuse aus vernickeltem Messing - Schutzart IP67 für hohe Umgebungsbeständigkeit.43,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **

Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Erträge:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaufmännische Steuerung und Kontrolle, Schulbücher von Daniela WalterKaufmännische Steuerung und Kontrolle - das Arbeitsheft mit Aufgaben und Lösungen für die Ausbildung zum Industriekaufmann/zur Industriekauffrau. Du kämpfst dich durch Buchungssätze, Kontenrahmen und Abschlüsse und suchst ein Übungsheft, das nicht nur Aufgaben stellt, sondern auch die Lösungen mitliefert? Du willst dich gezielt auf Klassenarbeiten oder die IHK-Abschlussprüfung vorbereiten - im Unterricht oder im Selbststudium? Dann ist dieses Arbeitsheft genau dafür gemacht. Das Fach Kaufmännische Steuerung und Kontrolle ist in der Ausbildung zum Industriekaufmann/-frau ein zentrales Prüfungsthema und geht deutlich über das Standardwissen anderer kaufmännischer Berufe hinaus. Trotzdem gab es bisher kaum ein Werk, das Theorie, Übungen und Lösungen in einem Heft vereint - diese Lücke schliesst dieses Arbeitsheft. Entwickelt wurde es von der erfahrenen Berufsschullehrerin und IHK-Prüferin Daniela Walter, die es in jahrelanger Arbeit gemeinsam mit ihren eigenen Schülerinnen und Schülern gestaltet und kontinuierlich weiterentwickelt hat. Die Praxis aus vielen Jahren Unterrichtserfahrung und IHK-Prüfungskorrekturen fliesst in jedes der 11 Kapitel mit ein. Das Lernkonzept ist denkbar einfach: QR-Code scannen, Erklärvideo anschauen, im Arbeitsheft mitschreiben, Aufgaben lösen und die Lösungen anschliessend selbst kontrollieren. So bestimmst du dein Lerntempo und deine Lerntiefe selbst. Das Arbeitsheft basiert auf dem Schulkontenrahmen Industrie und begleitet dich durch die gesamte dreijährige Ausbildung - mit klarer Kapitelstruktur, die sich einzeln bearbeiten lässt, egal ob begleitend zum Unterricht, zur Klausurvorbereitung oder zur umfassenden Prüfungsvorbereitung. Da die IHK-Prüfungen bundesweit einheitlich sind, eignet sich dieses Arbeitsheft für Auszubildende aus jedem Bundesland und ist ebenso für Wirtschaftsschulen und Wirtschaftsgymnasien einsetzbar. - 384 Seiten mit Aufgaben und vollständigen Lösungen zur eigenständigen Kontrolle - 11 klar strukturierten Kapiteln.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Regulierung des Pflanzenwachstums die landwirtschaftliche Produktion und Erträge?
Die Regulierung des Pflanzenwachstums kann die landwirtschaftliche Produktion und Erträge positiv beeinflussen, indem sie das Wachstum und die Entwicklung der Pflanzen optimiert. Durch gezielte Regulierung können Erträge gesteigert und die Qualität der Ernte verbessert werden. Eine effektive Regulierung des Pflanzenwachstums kann auch dazu beitragen, den Einsatz von Pestiziden und Düngemitteln zu reduzieren, was wiederum die Umweltbelastung verringert. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sick Sensor Induktiv 8mm Erfassung M12/18 PNP (Sensor), ElektronikmodulDer induktive Sensor IME18-08BPSZC0S von Sick ist ein hochpräzises Elektronikmodul, das für verschiedene industrielle Anwendungen konzipiert wurde. Mit einer maximalen Erfassungsreichweite von 8 mm eignet sich dieser Sensor ideal für die berührungslose Objekterkennung. Er arbeitet mit einer Betriebsspannung von 10 bis 30 V und ist für Betriebstemperaturen von -25 °C bis 75 °C ausgelegt, was ihn vielseitig einsetzbar macht. Der Sensor verfügt über einen PNP-Schaltausgang und eine Schaltfrequenz von bis zu 1 kHz, was eine schnelle Reaktion auf erkannte Objekte ermöglicht. Das Gehäuse aus vernickeltem Messing sorgt für eine hohe Robustheit und Langlebigkeit, während die Schutzart IP67 den Sensor vor Staub und Wasser schützt. Die Montage erfolgt bündig, was eine einfache Integration in bestehende Systeme ermöglicht. - Betriebstemperaturbereich von -25 °C bis 75 °C - Schaltfrequenz von bis zu 1 kHz - PNP-Schaltausgang mit Schliesserkontakt - Robustes Gehäuse aus vernickeltem Messing - Schutzart IP67 für hohe Umgebungsbeständigkeit.43,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RS PRO Sensor Induktiv 2mm Erfassung NPN 2m (Sensor), ElektronikmodulGehäusedesign: zylindrisch Gewindegrösse: M12 x 1 Ausgangstyp: NPN-NO Erfassungsbereich: 2 mm Anschlussart: Drahtanschluss Versorgungsspannung: 10 bis 30 Vdc Länge: 44 mm Max. Gleichspannung: 30 V Montageart: bündige Montage Schutzart: IP67 Gehäusematerial: vernickeltes Messing Einhaltung von Normen: cULus, EN 60947-5-2, RoHS-konform, UL Standardserie. Die RS Pro induktiven Sensoren bieten präzise Erkennung, langfristige Zuverlässigkeit und hohe Genauigkeit. Die Sensoren sind vollständig vergossen und bieten daher eine hohe Stoss- und Vibrationsbeständigkeit. Zu den Merkmalen und Vorteilen gehören ein IP67 Gehäuse aus Nickel/Messing mit PBT-Sensorglas, ein bündig montierbarer LED-Indikator, ein Betriebstemperaturbereich von -25 bis +70 °C und Überlastschutz gemäss EN60947-5-2.57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.