Domain druckfühler.de kaufen?
Wir ziehen mit dem Projekt
druckfühler.de um.
Sind Sie am Kauf der Domain
druckfühler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckfühler.de kaufen?
Wer ist für die Kontrolle der betrieblichen Ausbildung zuständig?
Wer ist für die Kontrolle der betrieblichen Ausbildung zuständig? In Deutschland ist die Industrie- und Handelskammer (IHK) für die Überwachung und Kontrolle der betrieblichen Ausbildung zuständig. Sie überprüft, ob die Ausbildungsbetriebe die gesetzlichen Vorgaben einhalten und die Auszubildenden angemessen ausbilden. Die IHK führt regelmäßige Prüfungen durch und berät die Ausbildungsbetriebe bei Fragen zur Ausbildung. Zudem unterstützt sie die Auszubildenden bei Problemen während ihrer Ausbildung und sorgt für eine hohe Qualität der Ausbildung in den Betrieben. **
Wie führt man eine SWOT-Analyse zur betrieblichen Ausbildung durch?
Um eine SWOT-Analyse zur betrieblichen Ausbildung durchzuführen, sollten zunächst die Stärken und Schwächen des Unternehmens in Bezug auf die Ausbildung identifiziert werden. Dies kann durch interne Umfragen, Interviews mit Ausbildern und Auszubildenden oder durch die Analyse von Ausbildungsplänen und -materialien geschehen. Anschließend sollten Chancen und Risiken für die betriebliche Ausbildung in der Branche oder im Arbeitsmarkt analysiert werden, zum Beispiel durch Marktstudien oder Gespräche mit Branchenexperten. Die Ergebnisse können dann genutzt werden, um Maßnahmen zur Verbesserung der Ausbildung im Unternehmen zu entwickeln. **

Ähnliche Suchbegriffe für Betrieblichen
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten, Fachbücher von Patrick GrosmannIn dem vorliegenden Buch werden die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten analysiert. Im Mittelpunkt steht eine ausführliche praxisbezogene Analyse der möglichen Interessenkonflikte der Datenschutzbeauftragten. Es wird herausgearbeitet, wie sich diese Interessenkonflikte auf die Praxis der betrieblichen und behördlichen Datenschutzbeauftragten auswirken und welche Unterschiede sich bei einer internen oder externen Benennung des Datenschutzbeauftragten ergeben. Art. 38 Abs. 6 S. 1 DSGVO sieht ein Verbot der Zuweisung konfligierender Aufgaben vor - die Möglichkeiten eines Interessenkonflikts des Datenschutzbeauftragten gehen jedoch weit über diese normierte Konfliktmöglichkeit hinaus. Konkret werden in der Arbeit Interessenkonflikte in Bezug auf die unabhängige Stellung, die Aufgaben, die Pflichten und die Rechtsbeziehungen des Datenschutzbeauftragten betrachtet. Bei der Analyse der Interessenkonflikte wird berücksichtigt, dass der Datenschutzbeauftragte zugleich dem Verantwortlichen, den Betroffenen, den Aufsichtsbehörden und dem Datenschutz als abstraktes Schutzgut verpflichtet ist. Schliesslich wird in der Arbeit aufgezeigt, welchen Verbundenheiten sich der Datenschutzbeauftragte ausgesetzt sieht und welche Antworten des Rechts den Interessenkonflikten gegenüberstehen.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsrechtliche Grundzüge der betrieblichen Altersversorgung, Fachbücher von Kurt Kemper, Margret Kisters-KölkesDie bewährte systematische Darstellung des Arbeitsrechts der betrieblichen Altersversorgung berücksichtigt auch in der 13. Auflage die aktuellen Entwicklungen in Gesetzgebung, Rechtsprechung und Schrifttum. Angesichts der demografischen Entwicklung und des damit verbundenen sinkenden Niveaus der gesetzlichen Rente gewinnt die betriebliche Altersversorgung als zweite Säule der Altersvorsorge immer mehr an Bedeutung. Entsprechend steigt auch das Informationsbedürfnis in diesem Bereich. Neu in der 13. Auflage: • die gesetzliche Neuregelung in § 6 BetrAVG und ihre Auswirkungen in der Praxis, • die Umsetzung der ersten Sozialpartnermodelle, • die aktuelle Rechtsprechung insbesondere des BAG.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutzrecht in der betrieblichen Praxis, Fachbücher von Sascha Kremer, Philip Laue, Judith NinkWas gilt in Sachen Datenschutz im Betrieb, auch im Hinblick auf KI? Die 3. Auflage des Handbuchs erläutert für die Praxis anschaulich das Zusammenspiel von europäischem und deutschem Recht. Sie gibt Anwender:innen, insbesondere in Unternehmen und Beratung wie Datenschutzbeauftragten, Compliance-Beauftragten, Betriebsrät:innen, Personalverantwortlichen und Jurist:innen, die notwendige Sicherheit, auf aktuellem Stand zu sein und die richtigen Konsequenzen für die Unternehmensorganisation zu ziehen. Topaktuell und verständlich geschrieben, ergänzt durch zahlreiche Beispiele und Hinweise sowie konsequent ausgerichtet an der Rechtsprechung des EuGH, erläutern die Autoren, wie sich die Neuregelungen auf das Zusammenspiel zwischen DS-GVO und BDSG bei der Verarbeitung personenbezogener Daten auswirken: - Das neue EU-U.S. Data Privacy Framework im Unternehmensalltag - Cookies und Co.: Die Umsetzung der Anforderungen des TTDSG - Künstliche Intelligenz und Datenschutz - Die neuen Pflichten nach dem Hinweisgeberschutzgesetz - Inhaltliche Schwerpunkte KI in der betrieblichen Praxis u. a. mit Profiling, Scoring, Privacy by Design und Datensicherheit - Auftragsverarbeitung und Joint Control - Aufbewahrungspflichten/-fristen, Löschungskonzept - Bezahlen mit Daten - Beschäftigtendatenschutz - Rechenschafts- und Dokumentationspflichten - Internationale Datentransfers - Incident Management - Privacy by Design and Default/Datenschutz-Folgenabschätzung - Rechte der Betroffenen/Schadensersatz für Folgen von Datenschutzverstössen Die Autor:innen: Dr. Philip Laue, Syndikusrechtsanwalt und Datenschutzbeauftragter bei der ZWILLING J. A. Henckels AG; Dr. Judith Nink, Rechtsanwältin und externe Datenschutzbeauftragte, assoziierte Partnerin KREMER LEGAL; Sascha Kremer, Fachanwalt für IT-Recht und Rechtsanwalt, Gründer KREMER LEGAL.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauu, Fachbücher von Natalia SchneidersDas Fachbuch "Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauunternehmen" bietet eine umfassende Analyse der Herausforderungen, die die psychische Gesundheit im Baugewerbe betreffen. Angesichts der spezifischen Belastungsfaktoren in dieser Branche wird die Bedeutung von Gesundheitscoaching als effektives Mittel zur Förderung der Gesundheit am Arbeitsplatz hervorgehoben. Die Autorin untersucht die Bedingungen, unter denen Coaching in kleinen und mittelständischen Bauunternehmen akzeptiert und genutzt wird. Durch Experteninterviews werden zentrale Akzeptanzfaktoren identifiziert, die in das dynamische Akzeptanz-Bewertungs-Wirkmodell (DABW) einfliessen. Dieses Modell dient als wertvolle Orientierung für die Implementierung von Coaching-Programmen in kleinen und mittelständischen Bauunternehmen und unterstützt Unternehmen dabei, die psychische Gesundheit ihrer Mitarbeitenden nachhaltig zu fördern.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Unternehmen effektiv die Kontrolle über ihre betrieblichen Prozesse und Abläufe sicherstellen?
Unternehmen können die Kontrolle über ihre betrieblichen Prozesse und Abläufe sicherstellen, indem sie klare Richtlinien und Verfahren festlegen, regelmäßige Überprüfungen und Audits durchführen und geeignete Technologien zur Automatisierung und Überwachung einsetzen. Es ist wichtig, Schulungen für Mitarbeiter anzubieten, um sicherzustellen, dass sie die Prozesse verstehen und korrekt ausführen können. Die Einbeziehung von Feedback und Verbesserungsvorschlägen aus dem Team kann auch dazu beitragen, die Effektivität der Kontrollmechanismen zu erhöhen. **
-
Welche verschiedenen Aufwandspositionen sollten bei der Analyse der betrieblichen Kosten berücksichtigt werden?
Bei der Analyse der betrieblichen Kosten sollten sowohl fixe als auch variable Kosten berücksichtigt werden. Zudem sind direkte und indirekte Kosten relevant für die Gesamtkostenanalyse. Auch spezielle Kosten wie Material-, Personal- und Abschreibungskosten sollten nicht außer Acht gelassen werden. **
-
Was sind die grundlegenden Elemente, die im Steuerkreis eines Unternehmens enthalten sein sollten, um eine effektive Kontrolle und Steuerung der betrieblichen Abläufe zu gewährleisten?
Die grundlegenden Elemente im Steuerkreis eines Unternehmens sollten eine klare Definition von Zielen und Kennzahlen, regelmäßige Überwachung und Analyse der Leistung sowie schnelle Reaktionen auf Abweichungen beinhalten. Ein effektiver Steuerkreis sollte außerdem klare Verantwortlichkeiten und Kommunikationswege festlegen, um eine reibungslose Steuerung der betrieblichen Abläufe sicherzustellen. Die Einbindung von relevanten Stakeholdern und regelmäßige Anpassungen des Steuerkreises an veränderte Rahmenbedingungen sind ebenfalls entscheidend für den Erfolg. **
-
Wie unterstützt die Kostenrechnung Unternehmen bei der Ermittlung und Analyse ihrer betrieblichen Ausgaben?
Die Kostenrechnung hilft Unternehmen, ihre betrieblichen Ausgaben zu erfassen, zu klassifizieren und zu kontrollieren. Sie ermöglicht eine detaillierte Analyse der Kostenstrukturen und Identifizierung von Kostentreibern. Auf Basis dieser Informationen können Unternehmen fundierte Entscheidungen zur Kostenoptimierung treffen. **

Wie kann die Performance-Analyse zur Verbesserung der betrieblichen Abläufe und Effizienz beitragen?
Durch die Performance-Analyse können Schwachstellen und Engpässe in den betrieblichen Abläufen identifiziert werden. Auf Basis dieser Erkenntnisse können gezielte Maßnahmen zur Optimierung und Effizienzsteigerung eingeleitet werden. Die kontinuierliche Überwachung und Auswertung der Leistung ermöglicht eine stetige Verbesserung der betrieblichen Prozesse. **
Was sind die betrieblichen Grundfunktionen?
Die betrieblichen Grundfunktionen sind die zentralen Aufgaben, die ein Unternehmen erfüllen muss, um erfolgreich zu sein. Dazu gehören die Beschaffung von Ressourcen wie Materialien und Arbeitskräften, die Produktion von Waren oder Dienstleistungen, das Marketing zur Gewinnung von Kunden und der Vertrieb der Produkte. Zudem spielen auch die Finanzierung des Unternehmens und die Verwaltung der betrieblichen Abläufe eine wichtige Rolle. Zusammen bilden diese Funktionen das Rückgrat eines jeden Unternehmens und sind entscheidend für dessen Erfolg. **
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Konfliktmanagement im Betrieblichen Eingliederungsmanagement, Fachbücher von Ellen BirkhahnDas Fachbuch "Konfliktmanagement im Betrieblichen Eingliederungsmanagement" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen sowie der praktischen Einsatzmöglichkeiten und Herausforderungen im Bereich des betrieblichen Eingliederungsmanagements. Es richtet sich an Fachkräfte, die sich mit der Integration von Mitarbeitenden in den Arbeitsprozess befassen und dabei auf Konflikte stossen können. Die Autorin Ellen Birkhahn beleuchtet die verschiedenen Aspekte des Konfliktmanagements und bietet praxisnahe Lösungsansätze, um Konflikte frühzeitig zu erkennen und konstruktiv zu bearbeiten. Das Buch ist ein wertvolles Nachschlagewerk für alle, die in der Personal- und Organisationsentwicklung tätig sind und sich mit den komplexen Themen der Eingliederung und Konfliktbewältigung auseinandersetzen möchten. Die klare Struktur und die fundierte Darstellung der Inhalte machen es zu einem unverzichtbaren Begleiter in der täglichen Praxis.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der betrieblichen Finanzwirtschaft, Fachbücher von Franz-Joseph BusseDas Lehrbuch ist für Studenten des betriebswirtschaftlichen Grundstudiums und für Praktiker gedacht. Es gibt einen Überblick über die Grundlagen der betrieblichen Finanzwirtschaft. Dabei wird von den Zielen und Aufgaben ausgegangen. Dann werden die einzelnen Finanzierungsalternativen erarbeitet und analysiert. Der Text ist didaktisch aufbereitet und enthält viele Übersichten und Beispiele, die das Verständnis erleichtern sollen. Die fünfte Auflage ist völlig überarbeitet und um wesentliche Teile ergänzt worden.340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten, Fachbücher von Patrick GrosmannIn dem vorliegenden Buch werden die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten analysiert. Im Mittelpunkt steht eine ausführliche praxisbezogene Analyse der möglichen Interessenkonflikte der Datenschutzbeauftragten. Es wird herausgearbeitet, wie sich diese Interessenkonflikte auf die Praxis der betrieblichen und behördlichen Datenschutzbeauftragten auswirken und welche Unterschiede sich bei einer internen oder externen Benennung des Datenschutzbeauftragten ergeben. Art. 38 Abs. 6 S. 1 DSGVO sieht ein Verbot der Zuweisung konfligierender Aufgaben vor - die Möglichkeiten eines Interessenkonflikts des Datenschutzbeauftragten gehen jedoch weit über diese normierte Konfliktmöglichkeit hinaus. Konkret werden in der Arbeit Interessenkonflikte in Bezug auf die unabhängige Stellung, die Aufgaben, die Pflichten und die Rechtsbeziehungen des Datenschutzbeauftragten betrachtet. Bei der Analyse der Interessenkonflikte wird berücksichtigt, dass der Datenschutzbeauftragte zugleich dem Verantwortlichen, den Betroffenen, den Aufsichtsbehörden und dem Datenschutz als abstraktes Schutzgut verpflichtet ist. Schliesslich wird in der Arbeit aufgezeigt, welchen Verbundenheiten sich der Datenschutzbeauftragte ausgesetzt sieht und welche Antworten des Rechts den Interessenkonflikten gegenüberstehen.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsrechtliche Grundzüge der betrieblichen Altersversorgung, Fachbücher von Kurt Kemper, Margret Kisters-KölkesDie bewährte systematische Darstellung des Arbeitsrechts der betrieblichen Altersversorgung berücksichtigt auch in der 13. Auflage die aktuellen Entwicklungen in Gesetzgebung, Rechtsprechung und Schrifttum. Angesichts der demografischen Entwicklung und des damit verbundenen sinkenden Niveaus der gesetzlichen Rente gewinnt die betriebliche Altersversorgung als zweite Säule der Altersvorsorge immer mehr an Bedeutung. Entsprechend steigt auch das Informationsbedürfnis in diesem Bereich. Neu in der 13. Auflage: • die gesetzliche Neuregelung in § 6 BetrAVG und ihre Auswirkungen in der Praxis, • die Umsetzung der ersten Sozialpartnermodelle, • die aktuelle Rechtsprechung insbesondere des BAG.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist für die Kontrolle der betrieblichen Ausbildung zuständig?
Wer ist für die Kontrolle der betrieblichen Ausbildung zuständig? In Deutschland ist die Industrie- und Handelskammer (IHK) für die Überwachung und Kontrolle der betrieblichen Ausbildung zuständig. Sie überprüft, ob die Ausbildungsbetriebe die gesetzlichen Vorgaben einhalten und die Auszubildenden angemessen ausbilden. Die IHK führt regelmäßige Prüfungen durch und berät die Ausbildungsbetriebe bei Fragen zur Ausbildung. Zudem unterstützt sie die Auszubildenden bei Problemen während ihrer Ausbildung und sorgt für eine hohe Qualität der Ausbildung in den Betrieben. **
-
Wie führt man eine SWOT-Analyse zur betrieblichen Ausbildung durch?
Um eine SWOT-Analyse zur betrieblichen Ausbildung durchzuführen, sollten zunächst die Stärken und Schwächen des Unternehmens in Bezug auf die Ausbildung identifiziert werden. Dies kann durch interne Umfragen, Interviews mit Ausbildern und Auszubildenden oder durch die Analyse von Ausbildungsplänen und -materialien geschehen. Anschließend sollten Chancen und Risiken für die betriebliche Ausbildung in der Branche oder im Arbeitsmarkt analysiert werden, zum Beispiel durch Marktstudien oder Gespräche mit Branchenexperten. Die Ergebnisse können dann genutzt werden, um Maßnahmen zur Verbesserung der Ausbildung im Unternehmen zu entwickeln. **
-
Wie können Unternehmen effektiv die Kontrolle über ihre betrieblichen Prozesse und Abläufe sicherstellen?
Unternehmen können die Kontrolle über ihre betrieblichen Prozesse und Abläufe sicherstellen, indem sie klare Richtlinien und Verfahren festlegen, regelmäßige Überprüfungen und Audits durchführen und geeignete Technologien zur Automatisierung und Überwachung einsetzen. Es ist wichtig, Schulungen für Mitarbeiter anzubieten, um sicherzustellen, dass sie die Prozesse verstehen und korrekt ausführen können. Die Einbeziehung von Feedback und Verbesserungsvorschlägen aus dem Team kann auch dazu beitragen, die Effektivität der Kontrollmechanismen zu erhöhen. **
-
Welche verschiedenen Aufwandspositionen sollten bei der Analyse der betrieblichen Kosten berücksichtigt werden?
Bei der Analyse der betrieblichen Kosten sollten sowohl fixe als auch variable Kosten berücksichtigt werden. Zudem sind direkte und indirekte Kosten relevant für die Gesamtkostenanalyse. Auch spezielle Kosten wie Material-, Personal- und Abschreibungskosten sollten nicht außer Acht gelassen werden. **
Ähnliche Suchbegriffe für Betrieblichen
-
Datenschutzrecht in der betrieblichen Praxis, Fachbücher von Sascha Kremer, Philip Laue, Judith NinkWas gilt in Sachen Datenschutz im Betrieb, auch im Hinblick auf KI? Die 3. Auflage des Handbuchs erläutert für die Praxis anschaulich das Zusammenspiel von europäischem und deutschem Recht. Sie gibt Anwender:innen, insbesondere in Unternehmen und Beratung wie Datenschutzbeauftragten, Compliance-Beauftragten, Betriebsrät:innen, Personalverantwortlichen und Jurist:innen, die notwendige Sicherheit, auf aktuellem Stand zu sein und die richtigen Konsequenzen für die Unternehmensorganisation zu ziehen. Topaktuell und verständlich geschrieben, ergänzt durch zahlreiche Beispiele und Hinweise sowie konsequent ausgerichtet an der Rechtsprechung des EuGH, erläutern die Autoren, wie sich die Neuregelungen auf das Zusammenspiel zwischen DS-GVO und BDSG bei der Verarbeitung personenbezogener Daten auswirken: - Das neue EU-U.S. Data Privacy Framework im Unternehmensalltag - Cookies und Co.: Die Umsetzung der Anforderungen des TTDSG - Künstliche Intelligenz und Datenschutz - Die neuen Pflichten nach dem Hinweisgeberschutzgesetz - Inhaltliche Schwerpunkte KI in der betrieblichen Praxis u. a. mit Profiling, Scoring, Privacy by Design und Datensicherheit - Auftragsverarbeitung und Joint Control - Aufbewahrungspflichten/-fristen, Löschungskonzept - Bezahlen mit Daten - Beschäftigtendatenschutz - Rechenschafts- und Dokumentationspflichten - Internationale Datentransfers - Incident Management - Privacy by Design and Default/Datenschutz-Folgenabschätzung - Rechte der Betroffenen/Schadensersatz für Folgen von Datenschutzverstössen Die Autor:innen: Dr. Philip Laue, Syndikusrechtsanwalt und Datenschutzbeauftragter bei der ZWILLING J. A. Henckels AG; Dr. Judith Nink, Rechtsanwältin und externe Datenschutzbeauftragte, assoziierte Partnerin KREMER LEGAL; Sascha Kremer, Fachanwalt für IT-Recht und Rechtsanwalt, Gründer KREMER LEGAL.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauu, Fachbücher von Natalia SchneidersDas Fachbuch "Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauunternehmen" bietet eine umfassende Analyse der Herausforderungen, die die psychische Gesundheit im Baugewerbe betreffen. Angesichts der spezifischen Belastungsfaktoren in dieser Branche wird die Bedeutung von Gesundheitscoaching als effektives Mittel zur Förderung der Gesundheit am Arbeitsplatz hervorgehoben. Die Autorin untersucht die Bedingungen, unter denen Coaching in kleinen und mittelständischen Bauunternehmen akzeptiert und genutzt wird. Durch Experteninterviews werden zentrale Akzeptanzfaktoren identifiziert, die in das dynamische Akzeptanz-Bewertungs-Wirkmodell (DABW) einfliessen. Dieses Modell dient als wertvolle Orientierung für die Implementierung von Coaching-Programmen in kleinen und mittelständischen Bauunternehmen und unterstützt Unternehmen dabei, die psychische Gesundheit ihrer Mitarbeitenden nachhaltig zu fördern.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
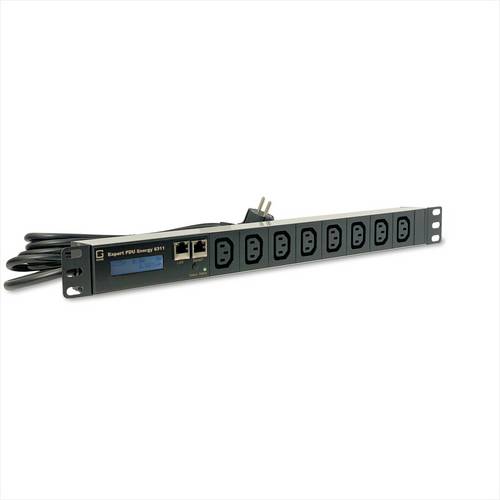
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Elemente, die im Steuerkreis eines Unternehmens enthalten sein sollten, um eine effektive Kontrolle und Steuerung der betrieblichen Abläufe zu gewährleisten?
Die grundlegenden Elemente im Steuerkreis eines Unternehmens sollten eine klare Definition von Zielen und Kennzahlen, regelmäßige Überwachung und Analyse der Leistung sowie schnelle Reaktionen auf Abweichungen beinhalten. Ein effektiver Steuerkreis sollte außerdem klare Verantwortlichkeiten und Kommunikationswege festlegen, um eine reibungslose Steuerung der betrieblichen Abläufe sicherzustellen. Die Einbindung von relevanten Stakeholdern und regelmäßige Anpassungen des Steuerkreises an veränderte Rahmenbedingungen sind ebenfalls entscheidend für den Erfolg. **
-
Wie unterstützt die Kostenrechnung Unternehmen bei der Ermittlung und Analyse ihrer betrieblichen Ausgaben?
Die Kostenrechnung hilft Unternehmen, ihre betrieblichen Ausgaben zu erfassen, zu klassifizieren und zu kontrollieren. Sie ermöglicht eine detaillierte Analyse der Kostenstrukturen und Identifizierung von Kostentreibern. Auf Basis dieser Informationen können Unternehmen fundierte Entscheidungen zur Kostenoptimierung treffen. **
-
Wie kann die Performance-Analyse zur Verbesserung der betrieblichen Abläufe und Effizienz beitragen?
Durch die Performance-Analyse können Schwachstellen und Engpässe in den betrieblichen Abläufen identifiziert werden. Auf Basis dieser Erkenntnisse können gezielte Maßnahmen zur Optimierung und Effizienzsteigerung eingeleitet werden. Die kontinuierliche Überwachung und Auswertung der Leistung ermöglicht eine stetige Verbesserung der betrieblichen Prozesse. **
-
Was sind die betrieblichen Grundfunktionen?
Die betrieblichen Grundfunktionen sind die zentralen Aufgaben, die ein Unternehmen erfüllen muss, um erfolgreich zu sein. Dazu gehören die Beschaffung von Ressourcen wie Materialien und Arbeitskräften, die Produktion von Waren oder Dienstleistungen, das Marketing zur Gewinnung von Kunden und der Vertrieb der Produkte. Zudem spielen auch die Finanzierung des Unternehmens und die Verwaltung der betrieblichen Abläufe eine wichtige Rolle. Zusammen bilden diese Funktionen das Rückgrat eines jeden Unternehmens und sind entscheidend für dessen Erfolg. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.